| Çalışma süreniz | |
|---|---|
| Hesaba esas aylık ücret | |
| Kıdem tazminatı (brüt) | |
| Damga vergisi (binde 7,59) | |
| Kıdem tazminatı (net) |
Uygulamada en sık karşılaşılan üç sebep vardır: yardımların hesaba katılmaması, tavanın yanlış uygulanması ve bir yıldan artan sürelerin yok sayılması. Bordronuz ve işten ayrılış belgenizle birlikte değerlendirebiliriz.
Durumumu değerlendirinKıdem tazminatı hesaplama, her tam çalışma yılı için 30 günlük giydirilmiş brüt ücret üzerinden yapılır; bir yıldan artan aylar ve günler için de aynı oranda kıst ödeme eklenir. Hesaba esas ücret, çıplak brüt maaşınıza yol, yemek ve ikramiye gibi süreklilik taşıyan ödemelerin katılmasıyla bulunur ve bu tutardan yalnızca binde 7,59 damga vergisi kesilir. Giydirilmiş ücretiniz kanunun belirlediği tavanı aşıyorsa hesaplama tavan üzerinden yapılır. Uygulamada eksik ödemenin en sık sebebi, işverenin yan hakları hesaba katmayarak işlemi yalnızca çıplak brüt ücret üzerinden yapmasıdır; yukarıdaki araç bu kalemleri de dikkate alarak brüt ve net tutarınızı birlikte gösterir.
Kıdem Tazminatı Formülü ve Örnek Hesaplama
Müvekkillerimizin dosyalarında en sık karşılaştığımız mağduriyet, kıdem tazminatı hesaplama işleminin hatalı parametreler üzerinden yapılmasıdır. İşverenler genellikle işçinin hesabına yatan net maaşı veya ek ödemelerin dahil edilmediği çıplak son brüt ücret miktarını baz alarak eksik ödeme yoluna giderler. Hukuken geçerli formül şudur:
- İşçinin son giydirilmiş brüt ücret miktarı tespit edilir.
- Bu rakam, işçinin tam olarak çalıştığı yıl sayısıyla çarpılır.
- Tam yılı aşan aylar ve günler (kıst kıdem) oranlanarak ana tutara eklenir.
- Çıkan toplam brüt tutardan sadece damga vergisi (%0,759) kesilir.
Kıdem tazminatı hesaplama işleminde dikkate alınması gereken ikinci sınır, tavan uygulamasıdır. Maaşınız ne kadar yüksek olursa olsun, her bir yıl için alabileceğiniz tutar kanunla sınırlandırılmıştır; bu sınırı ve nasıl uygulandığını aşağıda ayrı bir başlıkta ele alıyoruz. Konuyu somutlaştırmak adına, 2026 asgari ücreti üzerinden 3 tam yıl çalışmış bir işçinin hak edişine bakalım:
| Hesaplama Kalemi | Tutar / Oran |
|---|---|
| Çalışılan Süre | 3 Yıl (Tam) |
| Aylık Brüt Ücret (2026 Asgari Ücret) | 33.030,00 TL |
| Kıdem Tazminatı Brüt Tutarı (33.030 x 3) | 99.090,00 TL |
| Damga Vergisi Kesintisi (Binde 7,59) | 752,09 TL |
| İşçiye Ödenecek Net Tutar | 98.337,91 TL |
Kıdeme Esas Süre Ne Zaman Başlar, Ne Zaman Biter
Kıdem süresinin başlangıcı, iş sözleşmesinin imzalandığı veya e-Devlet üzerinden alınan SGK hizmet dökümü kaydındaki giriş tarihi değil; işçinin fiilen işe başladığı tarihtir. Uygulamada sıkça gördüğümüz, işçinin işe alınmasına rağmen sigorta girişinin haftalar sonra yapılması durumu sizin kıdem sürenizi eksiltmez. Fiili başlangıç tarihini tanık, mail, mesaj veya imza föyü ile ispatlamak mümkündür.
Sürenin bitiş noktası ise hukuken fesih tarihi olarak kabul edilir. İş sözleşmesi derhal ve haklı nedenle feshedilmişse, bildirimin karşı tarafa ulaştığı an süre biter. Ancak ortada bir ihbar öneli varsa (örneğin işveren size “çıkışını verdik ama 4 hafta daha çalışacaksın” demişse), kıdem tazminatı hesaplamasına esas sürenizin bitişi ihbar süresinin bittiği, yani fiilen işten ayrıldığınız tarihtir.
Bir Yıldan Artan Süreler (Kıst Kıdem) Nasıl Hesaplanır?
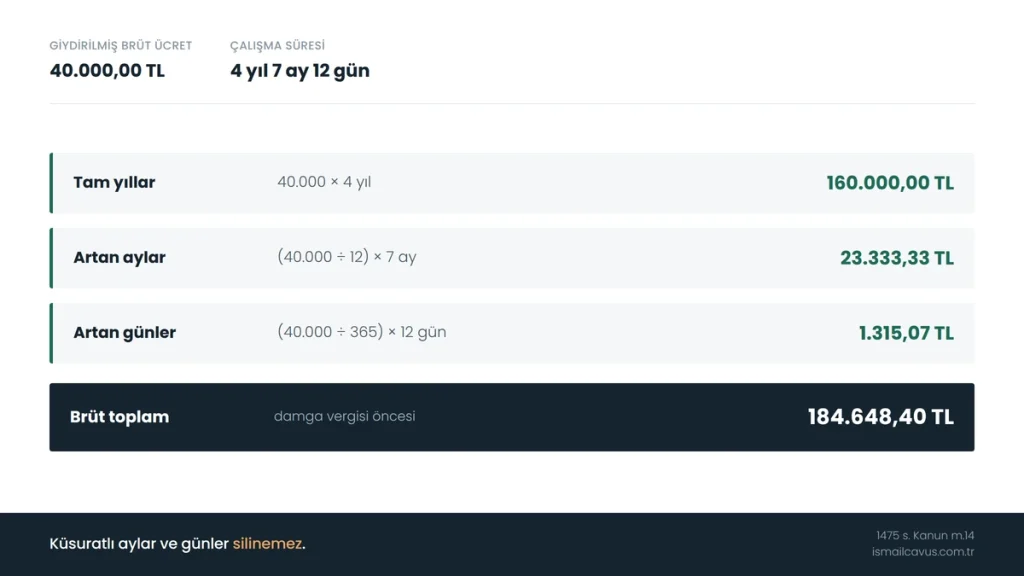
İş hayatında tam yıllar üzerinden işten ayrılmak nadirdir. İşçi 2 yıl 4 ay 15 gün çalışmış olabilir. Kanun koyucu, bir yılı aşan küsuratlı çalışma sürelerinin de işçiye ödenmesini güvence altına almıştır. Bu uygulamaya hukukta bir yıldan artan süreler veya kıst kıdem hesabı denir. Kıst kıdem hesabında, bir tam yıl için ödenen 30 günlük ücret artan ay ve günlere oranlanır. Kıdem tazminatı hesaplama bu aşamada iki alt kaleme ayrılır:
- Aylık karşılık: Giydirilmiş brüt ücret 12’ye bölünerek bir aylık tazminat tutarı bulunur.
- Günlük karşılık: Giydirilmiş brüt ücret 365’e bölünerek bir günlük tazminat tutarı bulunur.
Aynı İşverenin Farklı İşyerlerinde Geçen Süreler Birleşir mi?
4857 sayılı İş Kanunu ve 1475 sayılı Kanun m.14 hükümleri, işçiyi işverenin şirket yapılandırması hamlelerine karşı korur. İşçi, aynı işverene bağlı işyerleri arasında transfer edilmiş, farklı şubelere kaydırılmış veya aynı holdinge bağlı farklı grup şirketlerinde girdi-çıktı yapılmış olsa dahi, kıdem süresi bir bütün olarak hesaplanır.
Örneğin, işveren A şubesini kapatıp sizi B şubesine geçirdiğinde veya SGK’da girdi-çıktı işlemi yaparak sizi kendi adına tescilli başka bir şirkete kaydırdığında kıdem süreniz sıfırlanmaz. İlk işe girdiğiniz tarih ile son işten çıktığınız tarih arasındaki kesintisiz süre tek bir çalışma dönemi olarak kabul edilir ve kıdem tazminatı hesaplaması bu bütün süre üzerinden yapılır. Aynı kural, işyeri devri durumunda da geçerlidir; işyeri tüm hak ve borçlarıyla devredildiğinden, yeni işveren önceki dönemi de kapsayacak şekilde tüm kıdem tazminatınızdan sorumlu tutulur.
Hesaplamaya Esas Ücret Kavramı ve Giydirilmiş Brüt
İşverenlerin tazminat öderken işçiye imzalattığı ibranamelerde en sık rastladığımız hukuka aykırılık, hesabın çıplak brüt ücret üzerinden yapılmasıdır. 1475 sayılı Kanun m.141 ve yerleşik yargı uygulaması gereğince kıdem tazminatı hesaplama işlemi mutlak surette giydirilmiş brüt ücret üzerinden yapılmak zorundadır. Giydirilmiş ücret, işçinin asıl maaşına iş ilişkisi kapsamında sağlanan, parayla ölçülebilen ve süreklilik arz eden ödemeler ile ayni yardımların eklenmiş halidir.
Buradaki temel hukuki ölçüt, menfaatin veya ödemenin süreklilik taşımasıdır. Bir ödemenin tazminat hesabına katılabilmesi için arızi (geçici, tesadüfi) olmaması, işçinin standart yaşam koşullarına düzenli bir katkı sağlaması şarttır.
Giydirilmiş brüt ücrete eklenen ödemeler
İşverenin her ay nakit olarak ödediği veya ayni olarak (mal/hizmet şeklinde) sağladığı düzenli destekler tazminat matrahınızı doğrudan büyütür. İşçiye düzenli olarak sağlanan yol yardımı, yemek yardımı ve barınma tahsisleri bu kapsamdadır. Nakit ödenmesi şart değildir; işyerinde yenen yemeğin veya işverenin sağladığı servis aracının günlük maliyeti dahi son brüt ücret rakamına eklenmelidir.
Yılda bir kez de olsa düzenli biçimde ödenen yakacak yardımı ile sözleşmede veya işyeri uygulamasında standartlaşmış ikramiye ve prim ödemeleri ile diğer sosyal yardımlar giydirilmiş ücrete mutlaka dahil edilir. Bu kalemlerin ödenme periyodu (aylık, üç aylık veya yıllık) hesaplamaya engel değildir; yıllık yapılan ödemelerde toplam tutar 365’e bölünerek günlük brüt kazanca yansıtılır.
Hesaba katılmayan ödemeler
İşçinin fiili çalışmasına, dönemsel performansına veya olağanüstü durumlara bağlı olarak doğan arızi ödemeler tazminat hesabına katılmaz. Yargıtay uygulamasında, süreklilik arz etmeyen ve işçinin mutat gelirine kesin olarak entegre olmayan ödemeler matrah dışı bırakılmaktadır.
İşçinin aylık çalışma yoğunluğuna göre değişen fazla mesai ücreti ile dinlenme hakkının karşılığı niteliğindeki yıllık izin ücreti ve genel tatil ücreti hiçbir şekilde giydirilmiş brüt ücrete eklenmez. Tek seferlik başarı ödülleri, görev yollukları ve harcırahlar da hesaba katılmaz. Kıdem tazminatı hesaplama sırasında hangi kalemin dahil edilip hangisinin dışarıda bırakılacağı aşağıdaki tabloda özetlenmiştir:
| Eklenenler (Süreklilik Taşıyanlar) | Eklenmeyenler (Arızi ve Çalışmaya Bağlı Olanlar) |
|---|---|
| Yemek yardımı (nakdi veya ayni) | Fazla mesai ücreti |
| Yol yardımı ve servis imkânı | Yıllık izin ücreti |
| Düzenli ikramiye ve prim ödemeleri | Genel tatil ücreti (UBGT) |
| Yakacak ve eğitim yardımı | Tek seferlik performans veya teşvik ödülleri |
| Konut, kira ve barınma yardımı | Seyahat harcırahları ve görev yollukları |
| Düzenli gıda ve erzak yardımı | Hastalık, doğum ve evlenme yardımları |
Uygulamada sık yapılan eksik hesaplama hatası
İki işçi aynı çıplak maaşla çalışsa dahi, yan hakları tazminat miktarını ciddi oranda değiştirir. Bunu örnek bir senaryo ile inceleyelim:
- İşçi A: 40.000 TL örnek çıplak brüt maaş. Yan hak yok. (Hesaba esas ücret: 40.000 TL)
- İşçi B: 40.000 TL örnek çıplak brüt maaş + aylık 5.000 TL yemek yardımı + 2.000 TL yol yardımı. (Hesaba esas ücret: 47.000 TL)
Beş tam yıllık çalışmanın sonunda; İşçi A brüt 200.000 TL hak ederken, İşçi B brüt 235.000 TL hak eder. Yalnızca yol ve yemek yardımının hesap dışı bırakılması, işverenin size 35.000 TL eksik ödeme yapması demektir.
Net maaştan brüte çevirme
İş sözleşmelerinde ücret genellikle ele geçen net tutar üzerinden konuşulsa da, iş hukukunda kıdem tazminatı hesaplama işlemlerinin tamamı yasa gereği brüt tutar üzerinden yürütülür. Net maaştan brüte çevirme işlemi yapılmadan doğru sonuca ulaşılamaz.
Hesaplamaya esas rakam, elinize geçen paraya gelir vergisi, damga vergisi, SGK işçi payı ve işsizlik sigortası payının geri eklenmiş halidir. Bu kalemlerin tutarını sigorta primi hesaplama aracımızdan görebilirsiniz. Bordro kayıtlarındaki SGK matrahı genellikle sadece nakdi ödemeleri kapsar; gerçek giydirilmiş tutarı bulmak için bu matraha ayni yardımların ve vergi dışı bırakılmış yan hakların reel maliyeti de eklenmelidir.
Asgari ücretli işçide kıdem tazminatı tabanı
Devletin yasal olarak belirlediği güncel asgari ücret brüt rakamı, işçinin alabileceği minimum tazminat matrahını oluşturur ve bu durum kıdem tazminatı tabanı olarak adlandırılır.
2026 yılı asgari ücreti 33.030 TL brüt olarak uygulanmakta ve kıdem tazminatı hesaplama işleminde bu rakamın altına inilememektedir. Asgari ücretle çalışan bir işçi için bu rakam en alt limittir. İşçi hiçbir yan hak almasa dahi, her tam çalışma yılı için hak edeceği tutar 33.030 TL’nin altına düşürülemez. Eğer işveren bu işçiye düzenli olarak servis sağlıyor veya öğle yemeği veriyorsa, bu ayni yardımların parasal değeri 33.030 TL’nin üzerine eklenerek işçinin giydirilmiş ücreti bulunur ve tazminat bu yeni yüksek rakam üzerinden ödenir.
Kıdem Tazminatı Tavanı ve Maaşın Tavanı Aşması
İş hukukunda işçi lehine olan kurallar esastır; ancak bu kuralın en keskin istisnası kıdem tazminatı tavanı uygulamasıdır. 1475 sayılı Kanun m.14 hükmü gereğince, tespit edilen giydirilmiş brüt ücret miktarınız yasal tavanın altındaysa kıdem tazminatı hesaplama işlemi kendi maaşınız üzerinden, yasal tavanın üzerindeyse doğrudan bu sınır tutar üzerinden yapılır. Uygulamada müvekkillerimizin internette karşılaştığı eski ve güncellenmemiş rakamlar, ciddi hak kayıplarına veya yersiz beklentilere yol açmaktadır. Tazminatınız, işten ayrıldığınız gün geçerli olan tavan rakamına göre belirlenir.
2026 yılı dönemsel tavan tutarları
Kıdem tazminatında kullanılması gereken yasal sınır, fesih tarihinde yürürlükte olan rakamdır. Geriye dönük hesaplama yapılmaz. 2026 yılı için belirlenen güncel tavan tutarı periyotları şu şekildedir:
| Uygulama Dönemi | Yasal Tavan Tutarı (Brüt) |
|---|---|
| Ocak – Haziran 2026 | 64.948,77 TL |
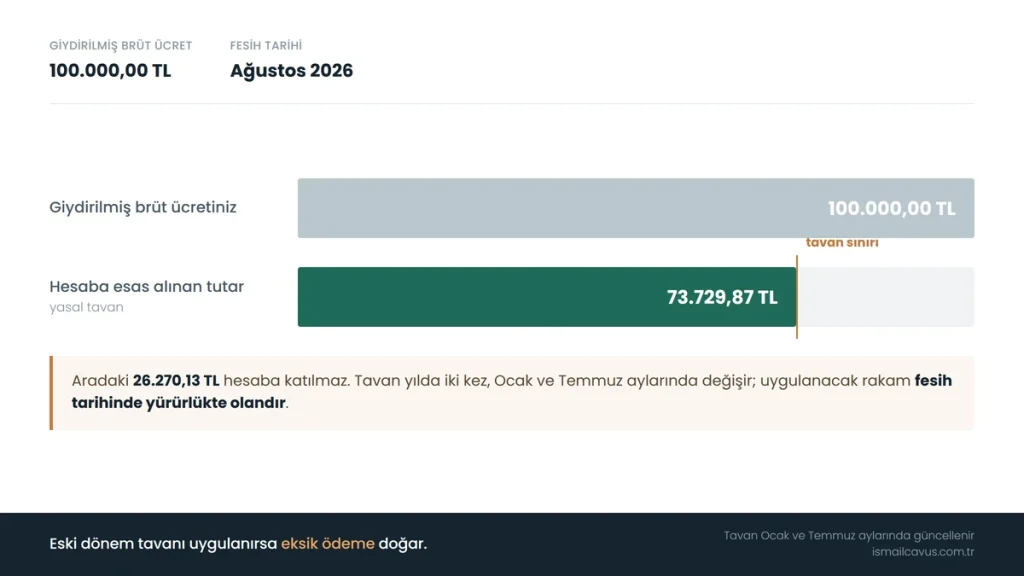
| Temmuz – Aralık 2026 | 73.729,87 TL |
Örneğin, iş sözleşmeniz 25 Haziran 2026’da feshedildiyse birinci dönem, 2 Temmuz 2026’da feshedildiyse ikinci dönem tavan rakamı dikkate alınmak zorundadır.
Tavan neden yılda iki kez değişiyor
Bu sınır tutar, enflasyon veya asgari ücret artışlarına göre keyfi olarak belirlenmez. 1475 sayılı Kanun m.14, kıdem tazminatı tavanını doğrudan en yüksek Devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesine endekslemiştir. Memur maaş katsayıları her yıl Ocak ve Temmuz aylarında güncellendiği için, tazminat tavanı da devlet memuru emekli ikramiyesi artışına paralel olarak yılda iki kez mecburi bir dönemsel güncelleme yaşar.
Maaşınız tavanı aşarsa hesaplama nasıl yapılır?
Maaşı yüksek olan beyaz yakalı çalışanlarda ve yöneticilerde eksik ödemenin ana kaynağı tavanı aşan ücret kargaşasıdır. Fesih tarihi itibarıyla giydirilmiş brüt maaş tutarınız tavanın üzerindeyse, maaşınızın ne kadar yüksek olduğunun hukuken bir önemi kalmaz; kıdem tazminatı hesaplama doğrudan tavan tutarı üzerinden yapılır. Konuyu somut bir örnek üzerinden açıklayalım.
Sözleşmeyle tavanın üzerinde ödeme kararlaştırılabilir mi?
Kanundaki tavan kısıtlaması, işvereni koruyan asgari bir sınırdır. İşçi ile işveren karşılıklı anlaşarak veya iş sözleşmesine özel bir madde koyarak, tavanın üzerinde bir ödeme yapılmasını kararlaştırabilirler.
Ancak burada kritik bir hukuki ayrım devreye girer. Yasal tavana kadar olan kısım gerçek anlamda kıdem tazminatı statüsündedir ve gelir vergisinden istisnadır. Tarafların kendi iradeleriyle tavanı aşarak kararlaştırdıkları ekstra ödeme ise yasal kıdem tazminatı sayılmaz; ek tazminat veya prim niteliğinde değerlendirilir ve bu aşan kısım üzerinden gelir vergisi kesintisi yapılır. Sözleşmenizde tavanın üzerinde bir ödeme vaadi varsa, aşan kısım normal ücret gibi vergilendirileceği için elinize geçecek rakamı netten brüte maaş hesaplama aracımızdan kontrol edebilirsiniz.
Kıdem Tazminatından Hangi Kesintiler Yapılır?
İşten ayrılma sürecinde müvekkillerimizin en çok endişe ettiği ve işverenlerin en sık suistimal ettiği konulardan biri de tazminat üzerinden yapılan vergi kesintileridir. Her ay elinize geçen maaşınızdan yapılan ağır bordro kesintileri nedeniyle, tazminatınızın da kuşa döneceğini düşünebilirsiniz. Ancak iş hukukunda kıdem tazminatı, sıradan bir ücret değil, yılların emeği ve yıpranma payının karşılığıdır. Bu nedenle yasa koyucu, bu hakkı vergi yüküne karşı olağanüstü bir kalkanla koruma altına almıştır.
Hesaplanan ana brüt tutar üzerinden devletin aldığı tek bir kalem kesinti vardır; bunun dışında hiçbir ad altında yasal veya keyfi kesinti yapılamaz.
Damga vergisi oranı ve hesabı
Kıdem tazminatına uygulanan tek yasal kesinti damga vergisi kalemidir. Kıdem tazminatı hesaplama sonucunda bulunan brüt tutara uygulanan bu verginin oranı kanunla sabitlenmiş olup binde 7,59 (yüzde 0,759) seviyesindedir. Yani hak ettiğiniz her 1.000 TL’lik brüt tazminatın yaklaşık 7,5 lirası vergi olarak kesilir, geriye kalan tutar doğrudan cebinize girer.
Brütten nete geçişi somutlaştırmak adına, 50.000 TL giydirilmiş brüt ücretle 5 tam yıl çalışmış bir işçinin hak edişine bakalım:
| Hesaplama Kalemi | Tutar |
|---|---|
| Toplam Süre ve Örnek Brüt Ücret | 5 Yıl / 50.000,00 TL |
| Toplam Brüt Tazminat Tutarı (50.000 x 5) | 250.000,00 TL |
| Damga Vergisi Kesintisi (250.000 x 0,00759) | 1.897,50 TL |
| İşçiye Ödenecek Net Kıdem Tazminatı | 248.102,50 TL |
Gördüğünüz gibi, brüt tutar içinden devlete ödenen rakam oldukça cüzidir. İşverenin size sunduğu hesap dökümünde bu oranın dışında herhangi bir kesinti görüyorsanız, o belgeyi kesinlikle imzalamamalısınız.
Gelir vergisi ve SGK primi neden kesilmez?
Uygulamada karşılaştığımız en tehlikeli işveren hilelerinden biri, sanki normal bir maaş ödüyormuş gibi kıdem tazminatı içinden gelir vergisi ve SGK primi kesmeye çalışmaktır. Bu işlem tamamen hukuksuzdur.
Kıdem tazminatı, 193 sayılı Gelir Vergisi Kanunu kapsamında gelir vergisi istisnası tanınan ödemelerden biridir.2 Aynı şekilde, Sosyal Güvenlik Kurumu mevzuatı uyarınca bu tazminat üzerinden sigorta prim kesintisi de yapılamaz. İşvereniniz size “vergileri ve sigortayı düşüp neti yatırdık” diyorsa, yasal kılıf uydurarak paranıza el koyuyor demektir. Şayet hesabınıza yatan para ile brüt hakkınız arasında binde 7,59’dan daha büyük bir uçurum varsa, eksik ödeme davası açma hakkınız doğar.
Kimler Kıdem Tazminatı Alabilir, Kimler Alamaz?
Kıdem tazminatı, belirli bir süreyi dolduran her işçiye işten ayrılırken otomatik olarak verilen bir ikramiye değildir. Tazminata hak kazanıp kazanmadığınızı belirleyen yegâne unsur, iş sözleşmesinin nasıl ve kim tarafından sona erdirildiğidir. 1475 sayılı Kanun m.14, tazminata hak kazandıran fesih hâllerini sınırlı sayıda saymıştır.
Müvekkillerimizin sıklıkla düştüğü hata, işyerindeki haksızlıklara dayanamayıp fevri bir dilekçeyle işten ayrılmaları ve haklarını kendi elleriyle yok etmeleridir. Hangi ayrılma senaryosunun tazminat doğurduğunu, hangisinin doğurmadığını aşağıdaki tabloda görebilirsiniz:
| Tazminat Alınabilen Durumlar | Tazminat Alınamayan Durumlar |
|---|---|
| İşverenin haksız veya geçersiz sebeple işten çıkarması | İşçinin hiçbir haklı gerekçesi olmadan istifa etmesi |
| İşçinin haklı nedenle feshi (örn. maaşın ödenmemesi) | İşverenin ahlak ve iyi niyet kurallarına aykırılık sebebiyle feshi |
| Kadın işçinin evlilik nedeniyle feshi (1 yıl içinde) | Deneme süresi içinde işten ayrılma veya çıkarılma |
| Erkek işçinin askerlik nedeniyle feshi | 1 yıllık çalışma süresi dolmadan işten çıkarılma |
| Emeklilik veya yaşlılık aylığı bağlanması | Tarafların karşılıklı anlaşarak (ikale) tazminatsız ayrılması |
| Yaş dışındaki emeklilik şartlarının tamamlanması | Belirli süreli iş sözleşmesinin kendiliğinden sona ermesi |
| İşçinin ölümü hâlinde mirasçıların talebi | İzinsiz ve mazeretsiz olarak devamsızlık yapılması |
Bir yıllık çalışma şartı
Hangi sebeple işten ayrılırsanız ayrılın, kıdem tazminatı alabilmenin mutlak önkoşulu bir yıllık kıdem şartını yerine getirmiş olmaktır. Aynı işverenin işyerlerinde fiilen çalışmaya başladığınız günden itibaren tam bir yıl (365 gün) geçmeden iş sözleşmesi sona ererse, tazminat hakkı doğmaz. Uygulamada işverenlerin, işçi tam bir yılını doldurmadan (örneğin 350. günde) işten çıkarma yoluna giderek tazminattan kaçındığı sıkça görülmektedir. Böylesi kötü niyetli fesihlerde dava yoluyla hakkın aranması mümkündür.
İstifa eden işçi kıdem tazminatı alabilir mi?
Kural olarak, kendi isteğiyle hiçbir haklı gerekçe sunmadan istifa eden işçi kıdem tazminatı alamaz. Ancak çalışma hayatında işçilerin imzaladığı ve üzerinde “istifa ediyorum” yazan evrakların büyük bir kısmı, hukuken gerçek bir istifa değildir.
İşveren size zorla istifa dilekçesi imzalattıysa veya “istifa et, tazminatını vereceğiz” diyerek sizi yanılttıysa, bu belge mahkeme nezdinde geçersiz kılınabilir. Daha da önemlisi, işçi içeride ödenmeyen mesaisi olduğu için işten ayrılıyor ama dilekçesine “şahsi sebeplerle ayrılıyorum” yazıyorsa, tazminatını kendi elleriyle yakmış olur. İstifa, iş hukukunda çok keskin bir bıçaktır; elinizde haklı bir sebep varsa bunu dilekçenize açıkça yazmalı, asla matbu “kendi isteğimle ayrılıyorum” metinlerine imza atmamalısınız.
İşçinin haklı nedenle feshi (İş K. m.24)
İş sözleşmesini kendi isteğinizle bitirmenize rağmen size tazminat alma hakkı veren en güçlü hukuki dayanak İş Kanunu m.24 maddesidir.3 Kanun, işçiye eziyet edilen veya yasal haklarının gasp edildiği durumlarda işçiye sözleşmeyi derhal bitirme ve haklı nedenle fesih yaparak tazminatını alma hakkı tanır.
Maaşınızın, fazla mesainizin veya primlerinizin ödenmemesi veya geç ödenmesi, SGK primlerinizin gerçek maaşınız yerine asgari ücret üzerinden yatırılması, yöneticiler veya işveren tarafından mobbinge (psikolojik taciz) veya hakarete maruz kalmanız, çalışma koşullarınızın sizden habersiz ağırlaştırılması durumlarında ihtarname çekerek sözleşmenizi tek taraflı feshedebilir ve tüm kıdem tazminatınızı talep edebilirsiniz.
Bu sebeplerden biri sigortanızın eksik veya gerçek ücretinizin altında bildirilmesiyse, fesihle birlikte yürütülmesi gereken ayrı bir süreç daha vardır: eksik bildirilen sürelerin ve gerçek ücretin mahkeme kararıyla tespiti. Ayrıntısı için hizmet tespiti davası yazımıza bakabilirsiniz.
İşverenin haklı feshi ve tazminatın düşmesi (İş K. m.25/II)
İşveren sizi işten çıkardığında kural olarak tazminatınızı ödemek zorundadır. Ancak bu kuralın istisnası İş Kanunu m.25/II’de düzenlenen ve SGK çıkış bildiriminde “Kod 29” olarak kaydedilen ahlak ve iyi niyet kurallarına aykırılık hâlleridir.4
İşveren, işçinin bu nitelikteki bir eylemini (örneğin işyerinde hırsızlık, amirine hakaret, işyerinde kavgaya karışma, mazeretsiz üst üste devamsızlık yapma veya işverenin güvenini kötüye kullanma) ispatlarsa, iş sözleşmesini haklı nedenle fesheder ve işçinin kıdem tazminatı hakkı tamamen düşer. Ne var ki, işverenlerin sırf tazminat ödememek için asılsız tutanaklarla bu maddeyi işlettiklerine sıkça şahit oluyoruz. Böyle bir suçlamayla işten çıkarıldıysanız, fesih iradesinin size ulaştığı andan itibaren yasal süreci başlatmanız hayati önem taşır. Feshin geçerli bir sebebe dayanmadığını düşünüyorsanız, işe iade davası için süreniz yalnızca bir aydır.
Evlilik, askerlik ve emeklilik nedeniyle ayrılma
Kanun, belirli yaşamsal değişikliklerde işçiye kendi isteğiyle ayrılsa bile tazminat hakkı tanımıştır.
- Evlilik nedeniyle fesih: Sadece kadın işçilere tanınan bir haktır. Kadın işçi, resmî nikâh tarihinden itibaren tam 1 yıl içinde iş sözleşmesini evlilik gerekçesiyle feshederek kıdem tazminatını alabilir. Süreyi bir gün dahi geçirirseniz bu hak düşer.
- Askerlik nedeniyle fesih: Muvazzaf (zorunlu) askerlik hizmeti için işten ayrılan erkek işçi kıdem tazminatına hak kazanır. Bedelli askerlikte ise tazminat hakkının doğup doğmadığı tartışmalıdır ve somut olayın koşullarına göre değerlendirilmesi gerekir; bu durumdaysanız fesih bildiriminizi yapmadan önce hukuki destek almanızı öneririz.
- Emeklilik: Yaşlılık veya emeklilik aylığı bağlanması amacıyla işten ayrılan işçi tazminatını alır. Ancak işverene sadece “emekli oluyorum” demek yetmez; Sosyal Güvenlik Kurumu’ndan alınacak emeklilik yazısı işverene tebliğ edilmelidir.
Yaş dışındaki emeklilik şartlarını tamamlayarak ayrılma
Emeklilik için gereken sigortalılık süresi ve prim gün sayısını tamamlayan, ancak yaş şartını henüz doldurmayan işçiler, kendi istekleriyle ayrılsalar dahi tazminatlarını alabilirler. Kamuoyunda 15 yıl 3600 gün olarak bilinen bu hakkın şartları, işçinin ilk kez sigortalı olduğu tarihe göre değişiklik gösterir; sizin için hangi sürelerin geçerli olduğunu SGK’dan öğrenmelisiniz.
Burada yapılan en büyük usul hatası, SGK’dan belge almadan işverene istifa dilekçesi vermektir. Doğru prosedür şudur: önce SGK’ya başvurulur, tazminat alabilir ibareli yazı teslim alınır, ardından bu belge eklenerek işverene fesih bildirimi yapılır. Belge alınmadan yapılan fesihler istifa sayılır ve tazminat tehlikeye girer.
İşçinin ölümü hâlinde mirasçıların talebi
İşçinin çalışmaya devam ederken (iş kazası, meslek hastalığı, hastalık veya dışarıdaki bir kaza sonucu) hayatını kaybetmesi durumunda, birikmiş kıdem tazminatı yok olmaz. 1475 sayılı Kanun m.14 gereği, ölüm hâlinde kıdem tazminatı işçinin yasal mirasçılarına intikal eder. Mirasçılar, alacakları veraset ilamı ile birlikte işverene başvurarak bu ödemenin yapılmasını isteyebilirler. İşverenin ödeme yapmaktan kaçınması durumunda mirasçılar doğrudan dava açma hakkına sahiptir.
İhbar Tazminatı Nasıl Hesaplanır?
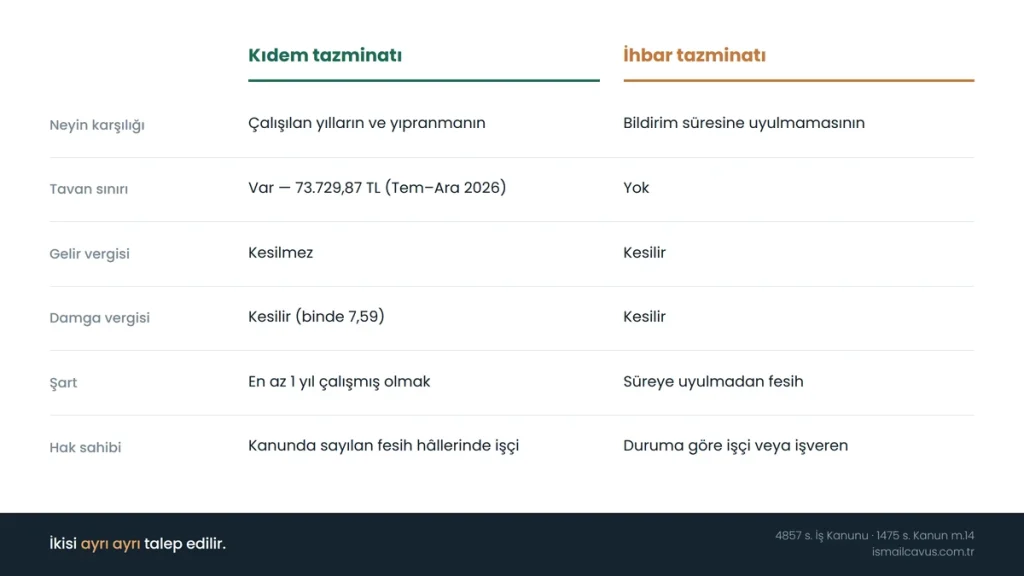
Müvekkillerimizin sıklıkla birbirine karıştırdığı iki kavramı en baştan netleştirelim: kıdem tazminatı yıllarca süren emeğinizin ve yıpranmanızın karşılığıdır; ihbar tazminatı ise iş sözleşmesinin karşı tarafa yasal bildirim süresi tanınmadan, aniden feshedilmesinin karşılığıdır. İşvereniniz sizi işten çıkaracaksa veya siz haklı bir nedeniniz olmadan işten ayrılacaksanız, kanunun belirlediği süreler kadar önceden karşı tarafa haber vermek zorundasınız. Bu kurala uyulmadan yapılan derhal fesihlerde, o sürenin ücreti ihbar tazminatı olarak peşin ödenmek zorundadır.
Kıdem süresine göre ihbar önelleri
4857 sayılı İş Kanunu, işyerindeki kıdeminize paralel olarak artan bir bildirim süresi öngörmüştür.5 Hukukta ihbar öneli olarak adlandırılan bu süreler, işçinin veya işverenin sözleşmeyi bitirmeden önce ne kadar zaman evvel yazılı bildirim yapması gerektiğini belirler.
| İşyerindeki Çalışma Süresi (Kıdem) | Uygulanacak İhbar Öneli |
|---|---|
| 6 aya kadar süren çalışmalarda | 2 hafta (14 gün) |
| 6 aydan 1,5 yıla kadar süren çalışmalarda | 4 hafta (28 gün) |
| 1,5 yıldan 3 yıla kadar süren çalışmalarda | 6 hafta (42 gün) |
| 3 yıldan fazla süren çalışmalarda | 8 hafta (56 gün) |
İhbar tazminatının hesaplanması
İhbar tazminatının temel matrahı, kıdem tazminatı hesaplamasında olduğu gibi işçinin son giydirilmiş brüt ücretidir. Ancak kritik bir fark vardır: ihbar tazminatında tavan sınırı yoktur. Maaşınız ne kadar yüksek olursa olsun, kanuni bir sınır tutara takılmadan kendi gerçek giydirilmiş ücretiniz üzerinden hesaplama yapılır. Hesaplama mantığı basittir: giydirilmiş aylık brüt ücretiniz 30’a bölünerek günlük brüt ücretiniz bulunur, çıkan rakam ihbar sürenizin gün karşılığı ile çarpılır.
İşyerinde 4 yıldır çalışan (3 yıldan fazla olduğu için 8 hafta / 56 gün ihbar süresine tabi) ve aylık örnek giydirilmiş brüt ücreti 60.000 TL olan bir işçi derhal işten çıkarıldığında: günlük brüt ücret 60.000 ÷ 30 = 2.000 TL, brüt ihbar tazminatı 2.000 × 56 = 112.000 TL olur.
İhbar tazminatından yapılan kesintiler ve kıdemden farkı
İşçiler genellikle kıdem tazminatındaki güçlü vergi muafiyetinin ihbar tazminatında da geçerli olduğunu düşünerek yanılırlar. İhbar tazminatı, vergi mevzuatı açısından normal bir ücret geliri gibi değerlendirilir.
Hesaplanan brüt ihbar tutarı üzerinden damga vergisi kesilmekle kalmaz, aynı zamanda işçinin o ayki kümülatif vergi dilimine göre değişen oranda gelir vergisi de kesilir. SGK primi kesintisi yapılmaz. Dolayısıyla elinize geçecek net ihbar tazminatı, brüt rakama kıyasla ciddi bir kesintiye uğramış olacaktır.
İhbar öneli kullandırılırsa tazminat doğar mı?
Eğer işvereniniz sizi işten çıkarırken kanuni süreye uyup yazılı bildirimde bulunursa (örneğin “8 hafta sonra çıkışını vereceğiz, bu sürede çalışmaya devam et” derse), ihbar öneli kullandırılmış olur. Bu senaryoda işçi ihbar süresi boyunca çalışır, maaşını alır ve kendisine günde en az 2 saatlik iş arama izni kullandırılır. Süre bittiğinde işçiye sadece kıdem tazminatı ödenir; ihbar süresi kullandırıldığı için ayrıca ihbar tazminatı ödenmez.
Burada müvekkillerimizin en sık düştüğü tuzağa dikkat çekmek zorundayım: ihbar süresi sadece işvereni değil, işçiyi de bağlar. Eğer ortada İş Kanunu m.24 kapsamında haklı bir nedeniniz yoksa ve bir gün aniden “ben istifa ediyorum, yarın gelmiyorum” derseniz, işveren sizden ihbar tazminatı talep edebilir. Uygulamada istifa eden işçi ihbar tazminatı ödemek zorunda kalarak içerideki alacaklarından mahrum bırakılabilmektedir. Bu nedenle istifa süreçlerinizi daima kanuni sürelere veya haklı fesih gerekçelerine dayandırarak yürütmelisiniz.
Kıdem Tazminatı Ne Zaman Ödenir, Gecikirse Ne Olur?
İşverenlerin, işçiyi işten çıkardıktan veya işçi haklı nedenle ayrıldıktan sonra başvurduğu en yaygın psikolojik yıpratma taktiği ödemeyi geciktirmektir. “Şirketin nakit akışı düzelsin”, “önümüzdeki ayın bordro gününü bekle”, “muhasebe hesaplamayı bitirmedi” gibi bahanelerin hukukumuzda hiçbir geçerliliği yoktur. İş sözleşmeniz bittiği an, tazminat alacağınız yasal güvenceyle korunur ve geçen her gün işverenin aleyhine işler.
Ödeme zamanı ve muacceliyet
İş hukukunda muacceliyet, bir borcun artık istenebilir, yani vadesinin gelmiş olması demektir. 1475 sayılı Kanun m.14 kapsamında kıdem tazminatı, iş sözleşmesinin sona erdiği gün tam ve peşin olarak ödenmek zorundadır. Vade, doğrudan fesih tarihi olarak kabul edilir. İşverenin size ödeme yapmak için ekstra bir yasal süresi, bekleme hakkı veya kanuni bir mühleti yoktur. Fesih bildiriminin yapıldığı veya eylemli olarak işten ayrıldığınız gün o para hesabınıza yatırılmalıdır.
Uygulanacak faiz türü ve faizin başlangıç tarihi
Ödemenin gecikmesi durumunda yasa koyucu, işçinin yıllarca biriken emeğini değer kaybına karşı korumak için özel bir faiz rejimi öngörmüştür. Normal bir alacak davasında uygulanan düşük oranlı yasal faiz, kıdem tazminatında uygulanmaz. Kıdem tazminatının zamanında ödenmemesi hâlinde, gecikilen süre için bankalarca mevduata uygulanan en yüksek faiz oranının ödenmesi kanuni bir zorunluluktur.6
Buradaki en kritik nokta faizin başlangıç tarihidir. Normal işçilik alacaklarında (örneğin ödenmeyen fazla mesai veya maaş alacağında) faizin başlaması için işverene ihtarname çekip onu temerrüt durumuna düşürmeniz gerekir. Ancak kıdem tazminatında ihtarnameye gerek yoktur. İşveren sizi işten çıkardığı veya siz haklı fesih yaptığınız an faiz işlemeye başlar; yani faizin başlangıç tarihi doğrudan doğruya fesih tarihidir.
Zamanaşımı süresi ve başlangıcı
İşten ayrıldınız, işveren “haftaya ödeyeceğim” diyerek sizi oyaladı ve aylar geçti. Burada sonsuz bir bekleme süreniz yoktur. Kanun, hakkınızı aramanız için beş yıllık bir zamanaşımı süresi öngörmüştür. Kıdem tazminatında bu süre fesih tarihi itibarıyla işlemeye başlar. Süre içinde arabuluculuk sürecini başlatmaz ve dava açmazsanız, işverene karşı yasal yollara başvurma, haciz veya icra takibi yapma hakkınızı kaybedersiniz. Sözlü vaatlere güvenerek yasal süreyi asla riske atmamalısınız.
Taksitle ödeme teklif edilirse ne yapılmalıdır?
Müvekkillerimizin en çok hak kaybına uğradığı nokta, işverenin taksitle ödeme teklifini kayıtsız şartsız kabul etmeleridir. Nakit sıkıntısı çeken işverenler, “tazminatını 4 taksitte ödeyelim, şu matbu evrakı imzala” diyerek işçinin önüne bir ibraname koyarlar. İşçi paraya ihtiyacı olduğu için bu belgeyi imzalar; ancak taksitler geciktiğinde veya bittiğinde faizi isteyemez hâle gelir.
Hukuken taksitle ödeme, ancak işçinin açık ve özgür iradesiyle onay vermesi hâlinde mümkündür.7 Taksitlendirme seçeneğini kabul etmek zorundaysanız, size imzalatılan protokole veya ibranameye kendi el yazınızla mutlaka şu ihtirazi kayıt (çekince) beyanını düşmelisiniz: “Fazlaya ilişkin tüm yasal haklarım ile taksitlerin gecikmesi hâlinde doğacak faiz ve kur farkı talep haklarım saklıdır.”
Bu notu düşmeden atacağınız düz bir imza, işverenin ödemeyi aylarca yaymasına zımnen onay verdiğiniz ve gecikme faizinden vazgeçtiğiniz şeklinde yorumlanabilir. Böyle bir durumda, değer kaybına uğrayan paranız için sonradan fark talep etmeniz veya faiz için icra takibi başlatmanız hukuken çok güçleşir.
Hesaplamanız İşverenin Ödediği Tutardan Yüksek Çıktıysa Ne Yapmalısınız?
Kıdem tazminatı hesaplama aracı üzerinden yaptığınız kıdem tazminatı hesaplama sonucu ile hesabınıza yatan para arasında bir uçurum varsa, “muhtemelen ben yanlış hesapladım” diyerek hakkınızdan vazgeçmeyin. İş hukuku pratiğimizde, işçilerin kendi hatalarından ziyade işverenlerin bilinçli olarak formülü esnettikleri eksik hesaplamalarla çok daha sık karşılaşıyoruz. Hesabınıza yatan eksik tutarı sessizce kabul etmek zorunda değilsiniz; aradaki bakiye için fark alacağı talep etme hakkınız güvence altındadır.
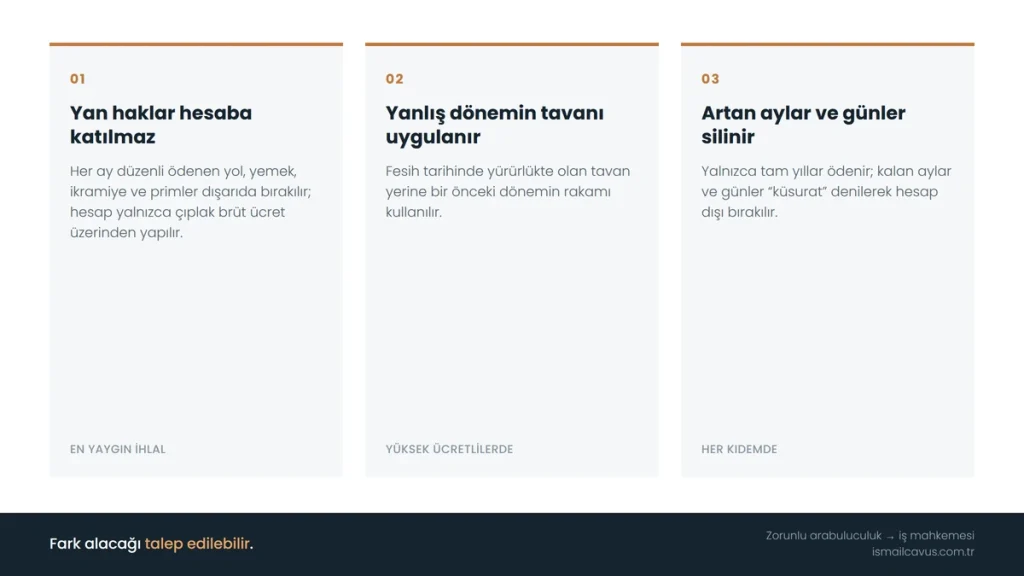
Uygulamada eksik ödemenin üç sebebi
Müvekkillerimizin dosyalarında eksik ödenen kıdem tazminatı vakalarını mercek altına aldığımızda, sorunun kaynağı neredeyse her zaman şu üç ihlalden biri olmaktadır:
- Giydirilmiş ücretin eksik hesaplanması. En yaygın ihlaldir. İşveren, her ay düzenli verdiği yol, yemek, ikramiye veya prim gibi kalemleri hesaba katmaz; kıdem tazminatı hesaplama işlemini yalnızca çıplak brüt ücret üzerinden yaparak tutarı ciddi oranda düşürür.
- Yasal tavanın yanlış döneme ait rakam üzerinden uygulanması. İşverenler, fesih tarihindeki güncel rakamı değil, bir önceki dönemin tavan rakamını baz alabilir. Örneğin Ağustos 2026’da işten çıkarılan bir işçiye, uygulanması gereken Temmuz-Aralık tavanı (73.729,87 TL) yerine Ocak-Haziran tavanı üzerinden ödeme yapılarak aradaki binlerce liralık fark eksik bırakılabilir.
- Bir yıldan artan sürelerin yok sayılması. Sadece tam yılları hesaplayıp arta kalan ayları ve günleri “bunlar küsurat” mantığıyla hesap dışı bırakmak hukuka aykırıdır. 1475 sayılı Kanun m.14 uyarınca bir yıldan artan süreler de aynı oranda tazminata yansıtılmak zorundadır.
Elinizde bulunması gereken belgeler
Eksik hesaba dayalı bu haksızlığı hukuki bir zemine oturtabilmek için iddialarınızı somut delillerle desteklememiz gerekir. Aradaki farkı ispatlayabilmek adına şu belgeleri temin etmeniz dosyanızın gücünü artırır:
- Bordro. Özellikle son aylara ait; maaşınızı, yemek, yol ve diğer sosyal haklarınızı kalem kalem gösteren ücret hesap pusulaları. Ödenmemiş maaş alacağınız varsa aynı belgeler o talep için de kullanılır.
- İşten ayrılış bildirgesi. İş sözleşmenizin hangi tarihte bittiğini ve işverenin SGK’ya hangi çıkış kodunu bildirdiğini gösteren temel evrak.
- SGK hizmet dökümü. e-Devlet üzerinden barkodlu olarak alabileceğiniz, çalışma sürenizi, sigorta günlerinizi ve prime esas kazanç matrahınızı kanıtlayan döküm.
- Banka dekontu. İşverenin tazminat adı altında hesabınıza hangi tarihte ne kadar yatırdığını gösteren ve mahkeme nezdinde en kesin delil sayılan kayıt.
- İbraname. İşten ayrılırken önünüze konan ve “hiçbir alacağım kalmamıştır” beyanını içeren belge. Tazminatınız eksik yatırılmışsa, baskı altında bir ibraname imzalamış olsanız dahi banka dekontuyla uyuşmazlık yaratılarak bu belgenin geçersizliği ileri sürülebilir.
Arabuluculuk ve dava süreci
Eksik ödemeyi tespit ettiğimizde süreci doğrudan mahkeme salonunda başlatmıyoruz. İş hukukunda tazminat ve alacak kalemleri için yasal bir dava şartı olan zorunlu arabuluculuk sürecini işletmek kanuni bir mecburiyettir.
Sürecin bu ilk aşaması, işveren için bir yüzleşme masasıdır. İşveren, kıdem tazminatı hesaplamasındaki eksikliğin bir vekil tarafından tespit edildiğini ve elinizde resmî bordro ile dekontların bulunduğunu gördüğünde; uzun sürecek bir yargılamanın masraflarından ve faiz yükünden kaçınmak adına genellikle bu aşamada anlaşmaya yanaşmaktadır.
Şayet masada anlaşma sağlanamazsa, süreç iş mahkemesi nezdinde açılacak fark alacağı davasına evrilir. Burada yasanın size sunduğu en büyük avantaj, aradaki fark tutarı için fesih tarihinden itibaren geçerli olacak güçlü bir faiz talebi hakkınızın olmasıdır. Ancak bu mekanizmayı çalıştırabilmek için beş yıllık zamanaşımı süresini geçirmemiş olmanız şarttır. Dosyanın nasıl kurulacağı, hangi kalemlerin birlikte talep edileceği ve sürecin nasıl işlediği konusunda Ankara iş hukuku avukatı sayfamızda daha ayrıntılı bilgi bulabilirsiniz.
Hesaplayıcıda çıkan tutar işvereninizin ödediğinden yüksekse, farkın sebebi çoğu zaman giydirilmiş ücretin eksik hesaplanmasıdır. İşten ayrılma aşamasındaysanız veya eksik ödeme yapıldığını düşünüyorsanız, mevcut bordronuz ve fesih belgenizle birlikte durumunuzu değerlendirmemiz için bizimle iletişime geçebilirsiniz.
Sıkça sorulan sorular
Kıdem tazminatı kaç maaş tutar?
Kıdem tazminatı hesaplama, her tam çalışma yılı için 30 günlük giydirilmiş brüt ücret üzerinden yapılır. Yani temel mantık olarak, çalıştığınız her tam yıl için bir brüt maaşınız kadar tazminat hak edersiniz. Bir yıldan artan süreler için de aynı oranda kıst ödeme yapılarak alacağınız nihai tutar belirlenir.
Maaşım kıdem tazminatı tavanını aşarsa ne olur?
Hesaplamaya esas giydirilmiş brüt ücretiniz devletin belirlediği tavan rakamından yüksekse, tazminatınız kendi maaşınız üzerinden değil bu kanuni sınır üzerinden hesaplanır. 1475 sayılı Kanun m.14 uyarınca 2026 yılının ikinci yarısı için bu sınır 73.729,87 TL brüt olarak uygulanmaktadır. İşveren ile aranızda özel bir sözleşme yoksa, işveren tavanı aşan kısmı ödemekle yükümlü değildir.
Kıdem tazminatından vergi kesilir mi?
Hayır, kıdem tazminatı normal bordro ücretleri gibi vergilendirilmez. Hesaplanan brüt tutar üzerinden gelir vergisi veya SGK primi kesilemez, sadece binde 7,59 oranında damga vergisi kesintisi yapılır. İşverenin size ödeyeceği tutardan bu oran dışında yaptığı her kesinti hukuka aykırıdır.
İstifa eden işçi kıdem tazminatı alabilir mi?
Kural olarak hiçbir haklı gerekçesi olmadan kendi isteğiyle istifa eden işçi kıdem tazminatına hak kazanamaz. Ancak maaşın ödenmemesi veya mobbing gibi sebeplerle haklı fesih yapmanız, kadın işçi olarak evlenmeniz, zorunlu askerlik veya emeklilik gibi kanunda sayılan özel durumlarda istifa dilekçesi verseniz dahi tazminat almanız mümkündür.
Kıdem tazminatı ne zaman ödenir, gecikirse faiz işler mi?
Tazminatınız, iş sözleşmesinin feshedildiği gün itibarıyla peşin ve defaten ödenmek zorundadır. Ödemenin gecikmesi durumunda, işverene ihtar çekmeye gerek kalmaksızın doğrudan fesih tarihinden itibaren bankalarca uygulanan en yüksek mevduat faizi işlemeye başlar. Ancak bu haklarınızı tahsil edebilmeniz için beş yıllık zamanaşımı süresi içinde harekete geçmeniz gerekir.
Kıdem tazminatı için kaç yıl çalışmak gerekir?
Yasa koyucu bu hakkın doğabilmesi için aynı işverene bağlı işyerlerinde en az bir yıllık çalışma şartının tamamlanmasını aramıştır. İş sözleşmeniz 365 gün fiili çalışma süresini doldurmadan önce sona ererse, tarafınıza herhangi bir kıdem ödemesi yapılmaz.
Kıdem tazminatı hesaplama aracındaki sonuç kesin midir?
Araç, girdiğiniz veriler üzerinden yaklaşık bir sonuç verir ve bilgilendirme amaçlıdır. Kesin tutar; bordro kalemlerinin içeriğine, fesih şekline ve fesih tarihinde yürürlükte olan tavan rakamına göre değişebilir. Özellikle ayni yardımların parasal değeri konusunda tereddüdünüz varsa, bordronuzla birlikte bir değerlendirme yaptırmanız yerinde olur.
Kıdem ve ihbar tazminatı arasındaki fark nedir?
Kıdem tazminatı, işçinin o işyerinde geçirdiği yılların, emeğin ve yıpranmanın karşılığı olarak ödenen birikmiş bir haktır. İhbar tazminatı ise iş sözleşmesinin karşı tarafa yasal bildirim süreleri tanınmadan, aniden ve haksız yere sonlandırılmasının karşılığıdır. Bu iki kalem birbirinden bağımsızdır ve kanuni şartları oluştuğunda aynı dosyada birlikte talep edilebilir.
- 1475 sayılı İş Kanunu, m. 14, Kabul Tarihi: 25.08.1971, RG Tarihi: 01.09.1971, RG Sayısı: 13943. ↩︎
- 193 sayılı Gelir Vergisi Kanunu, m. 25/7, Kabul Tarihi: 31.12.1960, RG Tarihi: 06.01.1961, RG Sayısı: 10700. (Not: Kıdem tazminatına ilişkin gelir vergisi istisnası bu kanunun 25. maddesinin 7 numaralı bendinde düzenlenmektedir.) ↩︎
- 4857 sayılı İş Kanunu, m. 24, Kabul Tarihi: 22.05.2003, RG Tarihi: 10.06.2003, RG Sayısı: 25134. (Not: Bu madde, işçinin haklı nedenle derhal fesih hakkını düzenlemektedir ve halk arasında “kendi isteğiyle ayrılıp tazminat alma” durumunun temel hukuki dayanağıdır.) ↩︎
- 4857 sayılı İş Kanunu, m. 25/II, Kabul Tarihi: 22.05.2003, RG Tarihi: 10.06.2003, RG Sayısı: 25134. (Not: İşverenin haklı nedenle derhal fesih hakkını [ahlak ve iyi niyet kurallarına aykırılık] düzenleyen bu madde, SGK uygulamalarında uzun süre “Kod 29” ile bildirilmiştir. Ancak SGK’nın 2021’deki düzenlemesiyle, bu maddedeki farklı aykırılık hâlleri daha spesifik ayrıştırılarak 42 ile 50 arasındaki farklı çıkış kodlarına bölünmüştür.) ↩︎
- 4857 sayılı İş Kanunu, m. 17, Kabul Tarihi: 22.05.2003, RG Tarihi: 10.06.2003, RG Sayısı: 25134. (Not: İş sözleşmesinin feshinden önceki bildirim süreleri ve bu sürelere uyulmaması durumunda ödenecek olan ihbar tazminatı bu maddede düzenlenmektedir.) ↩︎
- 1475 sayılı İş Kanunu, m. 14/11, Kabul Tarihi: 25.08.1971, RG Tarihi: 01.09.1971, RG Sayısı: 13943. (Not: 4857 sayılı yeni İş Kanunu yürürlükte olsa da, kıdem tazminatını düzenleyen eski 1475 sayılı Kanun’un 14. maddesi halen yürürlüktedir. Zamanında ödenmeyen kıdem tazminatı için “mevduata uygulanan en yüksek faizin” işletileceği kuralı bu maddenin 11. fıkrasında yer almaktadır.) ↩︎
- Yargıtay 9. Hukuk Dairesi Yerleşik İçtihatları / 6098 sayılı Türk Borçlar Kanunu (Sözleşme Özgürlüğü). (Not: İş Kanunu’nda kıdem tazminatının veya diğer işçilik alacaklarının taksitle ödenebileceğine dair açık bir madde bulunmamaktadır; kural olarak fesihte peşin ödenmesi esastır. Ancak Yargıtay’ın yerleşik içtihatlarına göre, işçinin serbest iradesiyle ve açıkça (yazılı) onay vermesi durumunda taraflar arasında yapılan taksitlendirme anlaşması hukuken geçerli kabul edilmektedir.) ↩︎